破局与重构 2024年中国对外承包工程行业高质量发展研究报告
一、 引言:从“规模扩张”迈向“质量提升”的关键转折
2024年,全球政治经济格局仍在深刻演变,地缘冲突、供应链重构与债务压力交织,国际工程市场机遇与挑战并存。中国对外承包工程行业作为共建“一带一路”倡议的重要载体,已由高速增长阶段转向高质量发展阶段。本报告旨在系统梳理2024年行业运行态势、市场格局、新兴动能与风险挑战,为行业参与者提供战略参考。
二、 2024年行业整体运行概况
1. 业务规模:稳中承压,结构优化
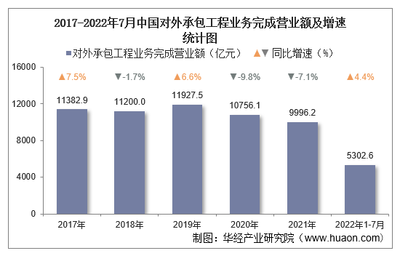
据商务部数据,2024年1-11月,我国对外承包工程完成营业额累计约1600亿美元,同比下降约3%;新签合同额约2200亿美元,同比下降约1%。总量微降符合预期,但结构亮点突出:电力工程(尤其是新能源)、交通运输和工业建设仍是三大主力领域,合计占比超过65%。
2. 市场布局:“一带一路”沿线占比持续攀升
2024年,我国企业在“一带一路”沿线国家新签合同额占比历史性突破55%,完成营业额占比超60%。东南亚、中东、非洲仍是核心市场,其中中东地区(沙特、阿联酋)因经济多元化战略及大型基建计划,成为增长最快的区域,新签合同额同比增长超20%。
3. 竞争态势:头部集中,中小分化
央企与大型国企依托全产业链和融资优势,占据70%以上份额;民营企业在细分领域(如新能源、工业配套)表现活跃,但受资金和合规成本制约,部分中小型企业加速退出或转型为分包商。
三、 核心驱动力:新兴赛道催生第二增长曲线
1. 绿色能源工程爆发式增长
2024年,我国对外新能源工程(光伏、风电、储能)新签合同额达470亿美元,同比激增32%。中东、中亚、南美成为热点。典型项目如沙特红海新城储能项目、乌兹别克斯坦风光一体化项目,表明中国新能源全产业链优势正加速转化为工程订单。
2. 数字化转型进入“降本增效”深水区
BIM、数字孪生、智慧工地系统在大型项目中普及应用;头部企业通过搭建全球数字化管理平台,实现多项目协同与远程监控。人工智能辅助设计、无人机巡检和建筑机器人开始试点,但整体尚处于投入期。
3. 投建营一体化与“工程+”模式深化
企业日益从传统EPC(设计-采购-施工)总承包转向BOT、PPP及“投建营”退出一体化。2024年,参与境外投资类项目的对外承包企业占比达28%,较2023年提高5个百分点。资源换工程、工程换石油等创新金融模式在中亚、非洲取得实效。
四、 主要风险与挑战
1. 地缘政治与安全风险加剧
红海危机、巴以冲突、萨赫勒地区政局动荡使项目中断风险和安保成本双升。部分西方国家对中资企业参与5G、港口、电网等领域的审查并购趋严。
2. 主权债务与融资瓶颈
非洲、拉美部分国家偿债压力上升,导致现汇项目减少、主权担保类项目延期。中国金融机构风控趋紧,带资承包模式遭遇融资落地周期延长。
3. 本土化与合规新规压力
沙特等国提高本地用工与采购比例;欧盟碳边境调节机制(CBAM)和ESG信息披露要求,加大环境合规成本。环保与劳工纠纷成突发风险点。
4. 同业竞争与profitability承压
部分市场出现非理性低价竞标,行业平均利润率徘徊在5%-7%低位,低于国际同行。汇率波动亦侵蚀汇兑收益。
五、 未来趋势与战略建议
1. 紧抓“全球南方”与全球基建新周期
聚焦中东经济转型、中亚“中间走廊”建设、非洲自贸区基础设施缺口。提前布局拉美锂矿配套设施及东南亚数据中心。
2. 强化“技术+标准”输出
加大新能源、高铁、特高压、智慧城市成套技术输出,以中国标准带动设备、运维和咨询“走出去”。申请国际专利,构建系统性新质竞争力。
3. 推进多元融资与风险共担
善用亚投行、新开发银行、丝路基金,联合世行、亚开行开展第三方市场合作。探索买方信贷+出口信用保险+多边担保多重结构。
4. 属地化深耕与ESG治理
提高当地雇员比例,加强与本地企业合资合作;完善ESG体系,发布社会责任报告。将应对气候变化纳入项目全周期评价。
5. 数字化与人才战略
构建全球一体化项目管控平台;加快培養既懂技术又通商务、法律和外语的复合型人才,积极吸纳外籍高管。
六、
2024年是中国对外承包工程行业转型攻坚之年。面对全球市场风云变幻,企业只有在绿色化、数字化、本土化三线并进,持续提升全要素生产率与风险韧性,方能实现从“承包商”向“全球基建服务商”的华丽转身。行业洗牌还将继续,但那些破局者,将定义下一个十年。
如若转载,请注明出处:http://www.871952.com/product/43.html
更新时间:2026-10-22 20:19:14